
Economendag in Den Haag, de Tinbergenlezing door Esther Duflo. Ik zat in de zaal en alsof het 2013 was knalde ik er een live verslag uit (zie ook: andere edities). Gelukkig is met de jaren de technologie van de draadjes wel wat beter geworden. Wie op onderstaand begin klikt, vindt het hele verhaal.
Auteur: Thijs
Econoom. Krantenlezer. Stuurman aan wal.
Robert Hall en Michael Woodford
Het Nobelprijscomité blijft maar prijzen uitdelen aan macro-economen, recht tegen ons advies in. En dus valt het opnieuw aan mij, de macro-econoom van deze site, om u te vertellen wat Hall en Woodford precies hebben gedaan. En een beetje snel, want andere economenblogs en kranten zijn al begonnen.
Het treft: 28 jaar geleden mocht ik in Wageningen een cursus monetary policy rules volgen bij professor Woodford zelf. Mijn verslag is hier te lezen en geeft, al zeg ik het zelf, een puik overzicht van de essentie van zijn werk.
Dat ik hier kan leunen op dit stokoude verslag geeft al aan dat deze prijs niet volgt uit een recente ontdekking. Het Nobelcomité lijkt weer terug bij de oeuvreprijs voor belangrijk werk uit het verleden. In dit geval de jaren ’70 en ’80, waarin de oude structuurmodellen het steeds slechter gingen doen.
Die modellen relateerden macro-grootheden (zoals de totale consumptie in een economie en rente) aan elkaar. Maar de totale consumptie, dat is de som van wat alle mensen individueel doen. En van mensen mogen we aannemen dat ze niet alleen naar de huidige situatie kijken, maar dat ze ook verwachtingen hebben over de toekomst. Daarom kan consumptie bewegen op een manier die (als je alleen kijkt naar de huidige data) onverklaarbaar is.
Hall en Woodford maakten een model waarin consumenten vooruit kijken. Daarmee kwam er een “micro”-fundering voor macro-grootheden. (Micro tussen aanhalingstekens, want echte interactie tussen verschillende mensen was er in de modellen niet.)
Conclusie: wat mensen verwachten, doet ertoe. Dat opende de deur voor het beïnvloeden van die verwachting, bijvoorbeeld door vaste beleidsregels. Vooral centrale banken maken daar tot de dag van vandaag gebruik van, en houden nauwkeurig bij of de inflatieverwachtingen nog “verankerd” zijn. Dat zijn ze, als mensen verwachten dat eventuele inflatie snel de kop wordt ingedrukt.
Het is een interessante tijd voor dit model, want de inflatie is hoog en toch verwachten mensen dat die snel weer richting 2% beweegt. Dat is het resultaat van jaren betrouwbaar beleid. Maar om dat vol te houden, moeten centrale banken niet alleen dreigen met maatregelen, maar ze ook af en toe uitvoeren. En dus zien we nu renteverhogingen tijdens een energieschok, wat de pijn nog wat erger maakt. Het is te hopen dat politici net zoveel waardering voor dit model houden als de economen in Stockholm.
Hersenonderzoek
Nobelprijzen, schrijven we nog wel eens ergens anders over? Het onderwerp moet deze maand in ieder geval weer enkele berichten opleveren.
Hier is er alvast één: de prijs voor Geneeskunde werd zojuist toegekend aan onderzoekers op het gebied van hersenfuncties. Zij vroegen zich af waar in het hoofd welke herinnering precies ligt opgeslagen.
Mooi werk, met economische toepassingen! We zaten er in 2012 al bovenop.
Nobelprijs economie 1901-1976
Berichten over de Nobelprijs economie zijn een jaarlijks hoogtepunt op deze site. Daarom moeten we ook even melding maken van dit paper van Peter Dolton en Richard Tol (via MR). Hun zware werk bestaat uit het modelleren van het proces van prijstoekenning: welke rol speelt het veld, het netwerk, de personen in de jury? Nu er inmiddels 57 uitreikingen zijn geweest, kun je daar een redelijke analyse van maken. Opmerkelijk is onder meer de langdurige invloed van arbeidseconoom en voorzitter Assar Lindbeck op de keuze.
Bij de nieuwe prognose zullen we daar nog eens goed naar kijken. Maar voor nu even aandacht voor het toetje van dit paper. Dat heeft te maken met het grote verdriet van de Nobelprijs economie: het is Geen Echte Nobelprijs maar een prijs die in 1969 is ingesteld door de Zweedse centrale bank. Echte Nobelprijzen zijn er al sinds 1901.
Tol en Dolton vragen zich af hoe de lijst eruit gezien had als Alfred Nobel meteen in 1901 een Nobelprijs economie had ingesteld. Voor zover ik kan zien doen ze dat buiten hun eigen theorie om, met behulp van vier LLM-modellen. Dat is weinig wetenschappelijk, maar het resultaat is om te smullen. Klik hier voor de volledige lijst, die begint met Leon Walras (1901) en via Marshall (1910), Pareto (1915) uitkomt bij Schumpeter (1930), Keynes (1938) en Knight (1951). Nederlanders niet getreurd, Tinbergen krijgt zijn prijs 9 jaar eerder en ook Koopmans schuift naar voren. Dat geeft wat nieuwe namen in de jaren ’60-’70, maar na 1976 is de lijst identiek met de echte.
De consumptieschok van het nieuwe pensioenstelsel
De gemiddelde Nederlander heeft behoorlijk gespaard voor de oude dag, vanwege de verplichte afdrachten aan collectieve pensioenfondsen. Die fondsen beslissen zelf hoe hoog de pensioenen zijn die ze uitkeren, maar worden daarin beperkt door regels en de toezichthouder. In de jaren 2025-27 gaan de meeste fondsen over op nieuwe regels, waardoor het waarschijnlijk is dat de pensioenen hoger kunnen worden. Eén en ander hangt af van de toestand op financiële markten op het moment van overstappen.
In dit artikel in de Volkskrant lezen we over de gevolgen van de overstap van enkele grote fondsen begin dit jaar. Volgens de krant gaan 1,5 miljoen gepensioneerden er gemiddeld 13% op vooruit. Dit is een schatting; de daadwerkelijke verandering is pas na enkele weken rekenen vast te stellen.
Wat gebeurt er met de totale consumptie in Nederland door deze inkomensstijging? Om dat te berekenen moeten we een idee hebben welk deel van hun inkomen gepensioneerden krijgen uit aanvullende pensioenen. De verhouding AOW-aanvullend pensioen is ongeveer 50-50; uit deze pagina van DNB haal ik verder dat de derde component “overig” ook nog een vergelijkbaar deel toevoegt. Aanvullende pensioenen zijn dus ongeveer een derde van het inkomen. Bij een inflatie van 3% gaat dat deel met 10% reëel omhoog; het hele inkomen dus met 3,3%.
Die 1,5 miljoen gepensioneerden zijn ongeveer 8,3% van de bevolking. Hun aandeel in het verdiende inkomen is ongeveer gelijk, uit deze tabel bereken ik het op zo’n 8%. Daarmee vinden we het effect van de hogere pensioenen begin 2026 op het totale Nederlandse inkomen als 8% keer 3,3%=0,26%.
Is dat veel? Aan de ene kant niet; het CBS meldt dat het reëel beschikbaar inkomen van alle Nederlanders er in een jaar zomaar met 3,5% op vooruit kan gaan. Aan de andere kant, afhankelijk van de consumptielust van de gepensioneerden en de multiplier kan het net een tiende schelen in de bbp-groei van dit jaar (orde van grootte 1,3%; iets minder dan de helft van het bbp is consumptie van gezinnen).
Zijn er voorbehouden? Het nieuwe stelsel is minder zeker, dat zou ertoe kunnen leiden dat de 1,5 miljoen uit voorzorg niet hun hele verhoging uitgeven. En sowieso loopt het aandeel variabele uitgaven terug na de 75 jaar. Aan de andere kant zijn er meer deelnemers in een pensioenfonds dan alleen de gepensioneerden, en een aantal (vooral degenen dicht bij pensioen) zouden al eerder hun consumptie op kunnen schroeven. Hoewel de krapte op de arbeidsmarkt iets terugloopt, bestaat verder het risico dat een deel van de extra bestedingen zorgen voor hogere prijzen, in plaats van extra groei.
(Dit is een uitwerking van een Bluesky post op de late avond, met hopelijk een iets meer nauwkeurige berekening.)
Mokyr, Aghion en Howitt
Een Nobelprijs voor endogene groeitheorie, hadden we die niet al eens eerder gehad? Jazeker, in 2018, toen Paul Romer de eer moest delen met William Nordhaus. Het is dan ook tamelijk onverwacht dat er nog drie groei-economen aan het lijstje der winnaars worden toegevoegd. Aan de andere kant, dit is een vakgebied dat in de jaren ’90 van de vorige eeuw veel nieuwe ideeën opleverde, en een groot aantal van de sterren van het veld. Voor het eerst werd er echt vooruitgang geboekt, na het Solow-model uit 1956.
Van de drie is Mokyr degene die zich bezighoudt met het fascinerende (en tegenwoordig vaak wegbezuinigde) vak economische geschiedenis. Geboren in Leiden, en gepromoveerd op een proefschrift over groei in de Lage Landen, kwam je hem geregeld tegen bij Nederlandse conferenties en seminars. Zijn gave is om in de historie een economisch mechanisme te ontdekken dat verklaart waarom er sinds de industriële revolutie vrijwel continuë groei is, en daarvoor niet. Zoals het comité uitlegt heeft dat te maken met het soort kennis dat wordt ontwikkeld, dat dieper moet gaan dan alleen praktische instructies.
Aghion en Howitt zijn de theoretici, die de logica van kennisopbouw gevangen hebben in een model. Dat had Romer ook al gedaan, maar het vernieuwende van deze twee was dat ze specifiek keken naar de gevolgen van concurrentie tussen innoverende bedrijven, iets dat Romer slim had omzeild. In het kort is het dilemma daar als volgt: wie investeert in kennis, verwacht daar vervolgens iets mee te verdienen. Maar als je pech hebt, komt er al snel een concurrent die óók investeert en nóg iets beters vindt. Omdat je dan uit de markt gedrukt wordt, kun je niet de volledige waarde van je kennis realiseren. Dat leidt tot onderinvestering. Aan de andere kant houdt die concurrent ook geen rekening met de schade die hij bij jou aanricht. Allemaal externaliteiten, die leiden tot een theorie over concurrentie, marktmacht en innovatie.
Bij Howitt heb ik nog wel eens een cursus gevolgd, waarvan me tot mijn schande vooral is bijgebleven dat hij, als Canadees, “oet” zei in plaats van “out”. En hoewel twee van de drie laureaten gewoon in de VS werken, lijkt ook bij deze prijs dit jaar met zorg een internationaal gezelschap geselecteerd en staat in het persbericht een waarschuwend woord dat Amerikaanse economen moet doen huiveren:
[innovation] creates conflicts that must be managed in a constructive manner. Otherwise, innovation will be blocked by established companies and interest groups
Peltzman op de fiets
Wielrenners nemen risico’s op de fiets, zodat ze een wedstrijd kunnen winnen. Soms teveel, dan volgt er een valpartij, met schade aan de wielrenners en de fiets.
Door “beschermende maatregelen voor het hele peloton verplicht te stellen […] zullen de lichamelijke gevolgen van valpartijen drastisch verminderen”, stelt deze ingezonden brief-schrijver in de Volkskrant gisteren.
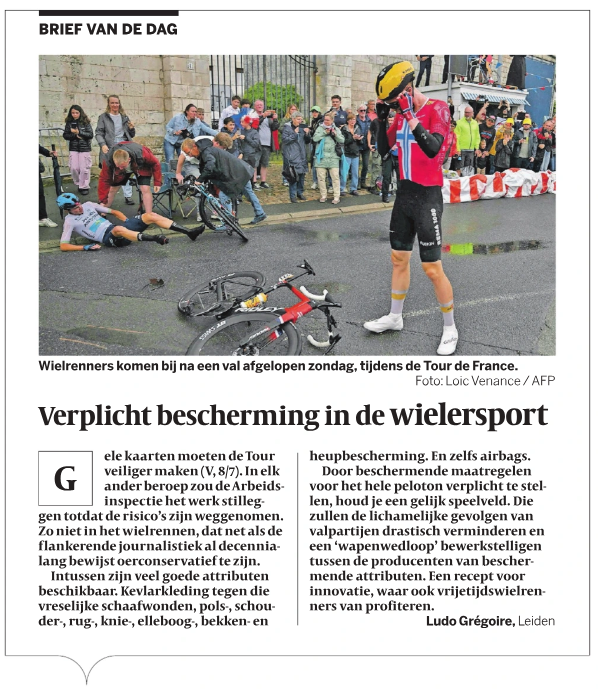
Er ging een oud lampje branden in mijn hoofd. Extra bescherming, leidt dat er niet juist toe dat wielrenners ook extra risico gaan nemen, zodat er netto misschien weinig verandert? Dat is het Peltzman-effect, waar we in het verleden vaak over schreven.
De vermindering van de gevolgen van valpartijen zal dus niet zo groot zijn als gedacht. Maar mogelijk dat de sport, door het toegenomen risico, nog spannender zal zijn om naar te kijken. Dat kan een goede reden zijn om de bescherming alsnog verplicht te stellen.
Stanley Fischer
Net als de bejaarde, wiens bestaan gemarkeerd wordt door af en toe een begrafenis, log ik maar weer in op deze site om stil te staan bij de dood van een econoom.
Na het overlijden van Stanley Fischer een week geleden is op veel plaatsen verteld over zijn bijdragen aan de economie, onder meer door zijn eigen universiteit, in the Economist en de Wall Street Journal. Journalist Marcel de Boer van het FD memoreert deze aardige anekdote, waaruit blijkt dat Fischer vooral de econoom was waarvan andere economen het vak geleerd hebben. Niet in het minst vanwege het legendarische Lectures on Macroeconomics, dat hij samen schreef met Olivier Blanchard.
Op deze site deed ik tien jaar geleden verslag van een lezing door Fischer in zijn tijd als Fed-beleidsmaker, over de invloed van de Fed op economieën elders. Die lezingen die Fischer in zijn latere jaren gaf, vormen een mooie samenvatting van de wijsheid die hij opdeed als wetenschapper, bankdirecteur en crisismanager. Twee kunnen we er aanbevelen: deze uit 2011 over de lessen voor beleidsmakers van de Grote Financiële Crisis, op dat moment nog maar nauwelijks voorbij. En dan deze uit 2016 over ontwikkelingen in de macro-economie tijdens de 55 jaar dat hij er actief in was. Zoals de WSJ schrijft, dat stuk bevat alles om je staande te houden in een economische discussie tijdens een borrel.
Toevoeging 9/6: Larry Summers neemt een onkarakteristiek bescheiden houding aan ten opzichte van zijn mentor.
Families als de onze
De afgelopen dagen hebben we in dit economengezin de Deense serie Families like ours gebinged. Klimaatfictie met een intrigerend idee: met het oog op het stijgen van de zeespiegel besluit de Deense regering het land te evacueren en de 6 miljoen Denen elders onder te brengen. Het water loopt nog niet door de straten maar de “situatie in Nederland” doet besluiten dat ze de overstroming beter voor kunnen zijn.
De Nederlander, inmiddels op het puntje van zijn stoel, komt niet te weten wat zich hier heeft afgespeeld, anders dan dat de Nederlandse staat kennelijk failliet is gegaan in een ultieme poging het water tegen te houden. Verderop in de serie loopt één van de hoofdrolspelers na twee dagen in de wildernis een Pools station binnen; vraagt een voorbijganger “Nederland?”.
Naast de Nederlander komt ook de econoom goed aan bod. Dat begint al als het nieuws over de evacuatie alleen onder een kleine groep mensen bekend is, die prompt hun huis verkopen en hun geld van de bank halen. Daarmee zijn ze de adembenemende krach voor die zich in Denemarken ontrolt na het bevel tot evacuatie. Huizen, maar ook ander immobiel kapitaal is op slag waardeloos, het financiële systeem stort in.
Waar moeten de Denen naartoe? In families worden de grenscontroles strenger en moeten de Deense middenklassegezinnen zich als een echte vluchteling gaan gedragen – dat was natuurlijk het hele idee achter de serie. In werkelijkheid lijkt me dat 6 miljoen Denen wel terecht kunnen in Europa, dat bijna 5 miljoen Oekraïners herbergt. Vooral als ze hun menselijk en financieel kapitaal meenemen. Hoewel er natuurlijk al eerder ettelijke miljoenen Nederlanders opgevangen zullen zijn.
Dat is al een mooi economisch scenario, maar wat me vooral trok in dit verhaal is de vraag wat er van een land overblijft als het grondgebied verdwijnt. Dit is een oude fascinatie. In principe zou je ook zonder land een groep mensen kunnen verenigen, in de praktijk is het lastig. De serie loopt niet lang genoeg door, maar we zien al wel aankomen dat de vluchtelingen straks opgaan in hun nieuwe thuislanden. Hopelijk maken ze hun nieuwe thuisland iets meer high trust. Het verdronken land Denemarken wordt een windmolenpark, om verdere zeespiegelstijging te voorkomen.
Market timing
U koopt een huis voor bedrag X en verkoopt het drie jaar later voor X+16%. Fijn, u maakt winst, u ervaart een kort geluksmoment en doet hopelijk iets leuks met het geld.
Tegelijk met het huis kocht u een pakketje aandelen en ook dat doet u van de hand met een winstje van 16%. Opnieuw een kort geluksmoment, maar de volgende dag ziet u dat de aandelenprijzen met 1% verder stijgen. En de dag daarna nog een keer. Uw voelt een knoop in uw maag bij de gruwelijke realisatie dat u te vroeg verkocht heeft. Er had nog meer ingezeten!
Dit is een doorzichtig voorbeeld waarbij het duidelijk zal zijn dat voor het huis misschien wel hetzelfde geldt als voor de aandelen, met dit verschil: de actuele prijs van uw huis staat niet elke dag in de krant, en die van aandelen wel. Wie niet op het dieptepunt koopt en de zaak precies op het hoogtepunt van de hand doet (oftewel, iedereen) vindt altijd een reden om te wentelen in spijt en verdriet. Had ik maar, op dat moment…
Wie er zo over denkt moet niet gaan beleggen. Zoals mijn verstandige collega’s met hun Amsterdamse accent regelmatig zeggen: “joe cannot time de market”. Je kunt ideeën hebben over de “fair falue” (collega’s) maar de marktprijs wordt bepaald door andere mensen met andere ideeën, en die loopt rustig weg van wat jij een eerlijke waardering vindt. Je kunt proberen, à la Keynes, de psyche van de rest van de handelaren in te schatten, maar ook dat is een weinig exact spel met onzekere resultaten.
Goed beschouwd zijn er twee mogelijkheden. De eerste is dat je concludeert dat de markt niet valt te timen, en daar vrede mee hebt. De ander is dat je langzaam gek wordt van spijt, frustratie en verdriet.
Wie leeft volgens de eerste weg is niet helemaal overgeleverd aan het casino van de beurs. Het op waarde schatten van bedrijven, of een hele index, geeft op termijn en in de meerderheid van de gevallen een nuttig signaal. Wie zijn beleid rustig uitvoert,maakt na verloop van tijd een goede kans om beloond te worden voor de gedane arbeid. Wie achteraf gaat bedenken wat er nog meer in had gezeten, die houdt zichzelf voor de gek.